手机上第一次申购理财,按这个顺序走
操作本身不到一分钟,麻烦的是点确认之前该看清楚的那几行小字。这篇按顺序走一遍,顺便说清楚哪几步不要跳。
前提是你已经有账号、通过了身份认证、现货账户里有 USDT(换币那一步写在换 USDT 常见的几条路)。三样缺一样,先回怎么开户和做身份认证那篇补上。
这篇讲什么
操作顺序
-
进理财入口
App 首页的功能区里能找到「赚币」或「理财」类的入口,位置会随版本调整,找不到就用顶部搜索框搜产品名。搜索框是最不受改版影响的入口。
-
搜你要存的币
直接搜 USDT,列表里会出现活期、定期等不同产品。先看清楚每一行是哪一类,别只看年化数字挑最大的那个。分辨的办法就在列表的表头上:有「期限(天)」这一列的是定期,那一格空着或者写着「灵活」的是活期。
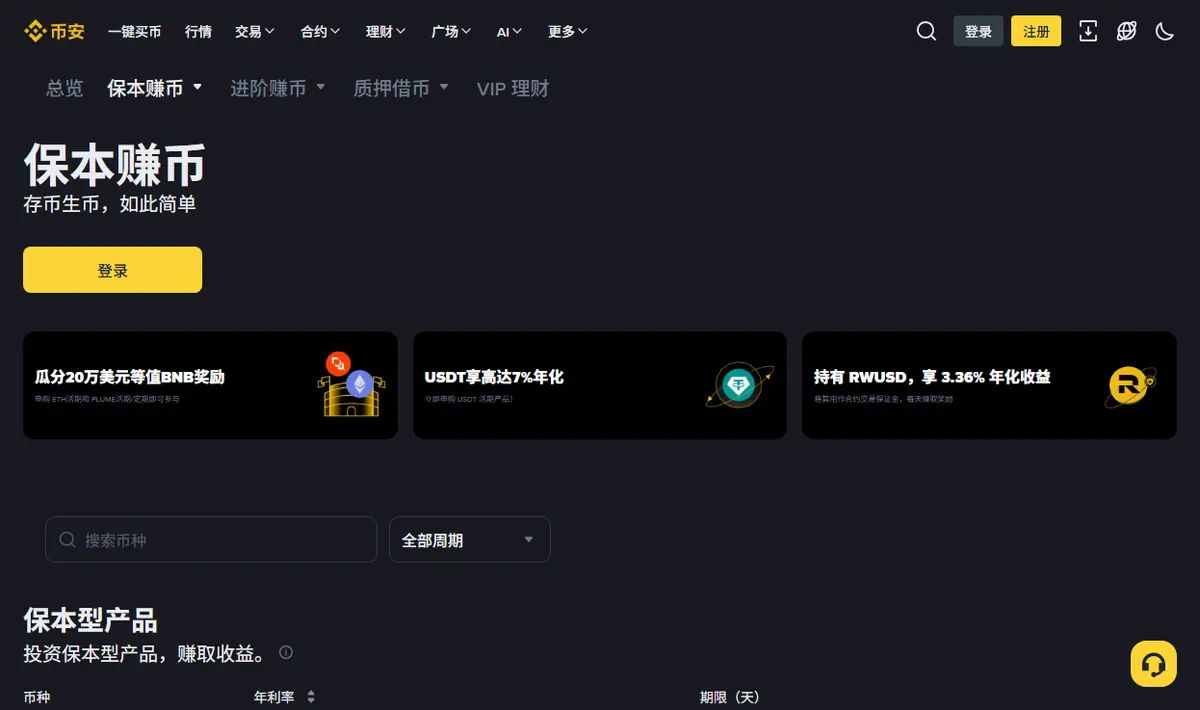
币安理财「保本赚币」页(截于 2026-09,网页端未登录状态)。手机 App 的排版不同,但这三样东西是一样的:上方的搜索框、周期筛选,以及列表里「年利率」和「期限(天)」两列,你要分辨活期还是定期,看的就是后面那一列。界面会随版本调整,以你打开时看到的为准。 -
点进产品页,把条款读完
这一步是全篇最重要的,展开在下一节。多花两分钟,避免的是之后几十天的被动。
-
输入金额,确认申购
第一次建议只放一小笔。这一步要验证的是流程本身和到账节奏,金额大小在这里没有意义。
-
第一笔利息到账之后再回来看
第二天先看理财账户里这笔活期余额有没有变大(实时年化那一档);发到现货账户的阶梯年化要到申购后第三天才出现,下面有写。看利息有没有到、到了多少,用这个真实数字反推起息规则,比读条款直观得多。
点确认之前要看的四行小字
一、这是活期还是有锁定期
列表里活期和定期常常挨着排,图标也接近。先看那一行有没有天数,有天数的就是定期。
但「定期」不等于一定取不出来:现在有一部分定期产品支持提前赎回,代价通常是把期间已经发放的奖励扣回去,资产最长可能要 72 小时才回到现货账户;也有产品完全不支持提前赎回,页面上会写明。所以这一步真正要确认的是两件事,有没有天数,以及这只产品属于哪一种。搞错的代价,比选错年化大得多。
二、高年化的额度上限是多少
写着「前 X 枚享 Y%」的,超出部分按基础年化算。如果你打算放的金额远超那个上限,实际到手会比页面上那个数字低不少。这层算法在高年化的额度上限怎么算里有具体算法。
三、赎回规则是哪一种
活期看是否即时到账;定期看能不能提前赎回、提前赎回会损失什么。三种常见规则的对照写在提前赎回会亏什么那篇。
四、自动续期开着没有
定期产品的自动续期常常默认打开。不想到期后被自动锁进下一轮,就在这一步关掉。
一个小习惯:第一次申购之后,在手机日历上给到期日设个提醒。定期到期那天你未必记得,而自动续期不会等你想起来。
界面会改,但这几件事不会变
写操作步骤的文章有个通病:App 一改版,截图和路径全过时了。所以这里换个写法,把不会随版本变的东西告诉你。
搜索框永远是最稳的入口。功能区图标的位置、名字、分组几乎每次改版都动,但顶部的搜索框一直在。记住产品名比记住路径可靠得多。
申购之前一定有一个确认页。无论界面怎么变,最后一步都会把金额、产品类型、期限、预计收益摆在一起让你确认。这一页才是你该看的地方——列表页上的年化是宣传位,确认页上的信息才是你实际接受的条款。
产品条款永远可以展开。页面上通常有个不起眼的「产品说明」「规则」或者问号图标,里面才是完整条款。
它默认折叠的原因很朴素:多数人不看。但决定你能不能按时拿回钱的规则,恰恰全在这一段折叠的文字里。第一次申购的时候,把它展开读完,大概花两分钟。
换句话说,与其记住「点哪里」,不如记住「点确认之前必须看到什么」。前者会过期,后者不会。
第一次操作,建议这么控制风险
把第一次当成一次演练,而不是一次投资。
- 金额小到你完全不介意。这一步看的是流程。哪怕最后发现自己搞错了产品类型,代价也只是几块钱。
- 只选活期。第一次不要碰有锁定期的产品。等你确认自己看得懂条款、也确认了到账节奏,再考虑其他档位。
- 操作完记一笔。什么时候申购、什么产品、金额多少,记在手机备忘录里。等你同时持有几笔的时候,这个习惯会救你:很多人过一阵子就搞不清自己的钱分别在哪了。
- 过一天再看一次。看利息到没到、到了多少,顺便确认自己找得到赎回入口在哪。找得到赎回入口,比申购成功更重要。
顺带说一句安全的事:任何要求你在 App 之外的页面输入账号密码、或者让你把币转到某个「理财地址」的说法,都是骗局。正规的理财申购全程在 App 内部完成,不需要转账到任何外部地址,也不会要你的验证码。
申购之后,持仓页上那几个数是什么
申购成功之后,这笔钱会从现货账户挪到理财账户,页面上多出一行持仓。很多人第一次看这一行会看糊涂,因为上面同时挂着好几个数字,长得都像「收益」。它们的含义差别很大。
申购金额(或者叫持有金额)。这是你放进去的本金。活期产品的两档奖励落点不一样,这里值得记牢:实时年化那一档是按分钟直接累加在理财账户里这笔活期余额上的,所以这个数字会自己一点点变大,而且币安不会为它生成任何「发放记录」——很多人翻遍现货账户找不到利息,就是找错了地方。阶梯年化那一档才是单独发到现货账户的,按前一天的持仓快照计算,申购第二天 08:00(东八区)开始计息,第三天 08:00 到 16:00 之间到账。所以第一次申购之后,现货账户里两天都没动静是正常的。
累计奖励。这是到目前为止真正已经发给你的总额,是既成事实,不是预测。想知道自己实际拿到多少,只看这一个数。
预计收益、预估年收益。这类字眼后面跟的都是假设值:拿当前年化乘以你的本金,再外推到一整年。活期年化每天都在动,所以这个数每天都不一样,它是一个演算结果,不是承诺。把它当成预测,一定会失望。
起息日、下次派息时间。这两个字段说的是阶梯年化那一档:申购当天不计入,从第二天起算,具体以产品条款为准(实时年化如上,是按分钟直接累加在活期余额上的)。申购当晚去现货账户刷新、看不到派息,很容易以为出错了,其实只是还没到第一个结息点。
定期产品的持仓行上还会多两样东西:到期日和自动续期开关。到期日决定你什么时候能正常拿回本金,自动续期决定到期那天这笔钱是回到你手里还是自动进入下一轮。这两个都在持仓页上可以直接看到,不用回产品页翻。
一个判断标准:页面上任何带「预计」「预估」「预期」字样的数字,都是按当下条件外推出来的,不是你的钱。你实际拿到多少,只有「累计奖励」那一栏说了算。
赎回的回头路
知道怎么进去,也要知道怎么出来。活期赎回通常即时,币回到现货账户。定期要么等到期,要么走提前赎回,后者能不能用、用了扣什么,看你申购的那只产品的条款。
提前赎回还有一点值得先知道:它确认之后不可撤销,而且到账不一定是立刻。按币安帮助中心的说明,定期提前赎回的资产最长可能在 72 小时内才回到现货账户,遇到行情剧烈波动或者赎回集中的时候还可能更慢。所以它不适合当成应急通道用。
要提醒的是:赎回到的是现货账户,不是你的银行卡。从现货到能花的钱,中间还有卖出和提现两步,各有各的时间和限额。真正着急的时候,卡住你的往往是后面这两步,而不是赎回本身。
申购没成功,或者数字对不上
第一次操作卡住是很常见的事,而且原因通常很朴素。按出现频率排,大致是这几种。
- 钱不在现货账户里。交易所内部分好几个账户,理财申购一般只认现货账户里的余额。钱如果还在资金账户或者合约账户,产品页上会显示可用余额为零,得先做一次内部划转。划转是免费的,也是即时的。
- 这一期额度已经满了。定期的高年化名额常常是先到先得,抢完当期就只剩基础档或者干脆申购不了,页面上会写「已售罄」或者把申购按钮置灰。这不是你操作错了。
- 金额低于起投额或者超过单账户上限。两头都有限制,输入框下面通常写着,但字很小。
- 所在地区不支持这只产品。不同司法辖区能开放的产品不一样,这类限制一般在你点确认时才会弹出提示。
- 平台正在维护。维护窗口内申购和赎回都可能暂停,通常会有公告。
还有一种更让人心慌的情况:钱好像扣了,持仓页上却没看到这笔。处理顺序是这样的——先别重复点申购。退出去重新进一次理财页面,多数时候只是页面缓存没刷新。还是没有,就去交易记录或者理财记录里查这笔申购:记录里有,说明申购成功了,只是持仓页显示延迟;记录里没有,说明这一笔根本没提交,钱还在现货账户,你可以自己核对现货余额确认。
真正需要联系客服的,是「记录里有扣款,但既没有持仓也没有退回」这一种,而且要等超过官方说明的处理时间之后再去问。在那之前反复重试,最容易造成的结果是申购了两笔。
三个新手常犯的错
- 把急用钱锁进定期。为了几个点的差额,换来一段时间的被动,不划算。先用能不能随时拿回来那个小工具走一遍。
- 看到高年化就点进去,没看那是什么产品。年化特别高的往往不是活期,而是双币赢或者锁仓类,本金的处理方式完全不同。
- 第一次就放很大金额。流程没跑通之前,你不知道自己会在哪一步卡住。小额跑一遍的成本几乎为零。
用电脑还是用手机
两边能做的事一样,差别在于出错的概率。手机屏幕小,条款折叠得更狠,产品列表里活期和定期挨在一起时更容易点错;电脑上一屏能看到更多信息,第一次操作建议用电脑。
但手机有一个不可替代的优势:你随时带着它。需要临时赎回、或者收到异常登录提醒时,手机是你最快能做出反应的地方。所以合理的分工是:第一次和大额操作在电脑上完成,日常查看和应急处理用手机。
无论用哪个,都建议把常用产品加进收藏或者置顶,省得每次改版都要重新找。这个小动作能省掉不少「入口去哪了」的困惑。
放进去之后,第一个月看什么
申购完不等于这件事结束了。头一个月有三件事值得抽几分钟核一下,之后就可以放着不管。
- 隔两天再核一次利息。到那时实时年化已经在活期余额上看得出来,阶梯年化的第一笔也该发到现货了。拿实际到账的金额除以本金,再乘 365 除以已经计息的天数,看和页面上标的年化对不对得上。对不上,多半是起息日和你以为的不一样,或者你的金额超过了高年化那一档的上限。
- 第一周核一次年化有没有变。活期是浮动的,跌下来很正常;跌到明显低于同类,才值得考虑挪走。挪之前先把差额换算成金额,多数情况下那笔钱不够折腾的。
- 月底核一次自己一共放了几笔。人很容易忘记自己在哪些产品里还有钱,尤其是活动期间随手申购的小额。翻一遍持仓,把说不出为什么在那里的那几笔清掉。
这三件事第一个月做完,之后你对自己这笔钱的状态就有数了。年化为什么天天变、什么时候的变动值得理会,写在活期年化为什么每天都在变那篇。
各类产品的结构差别,一次看清楚可以读四类产品的完整对照。